
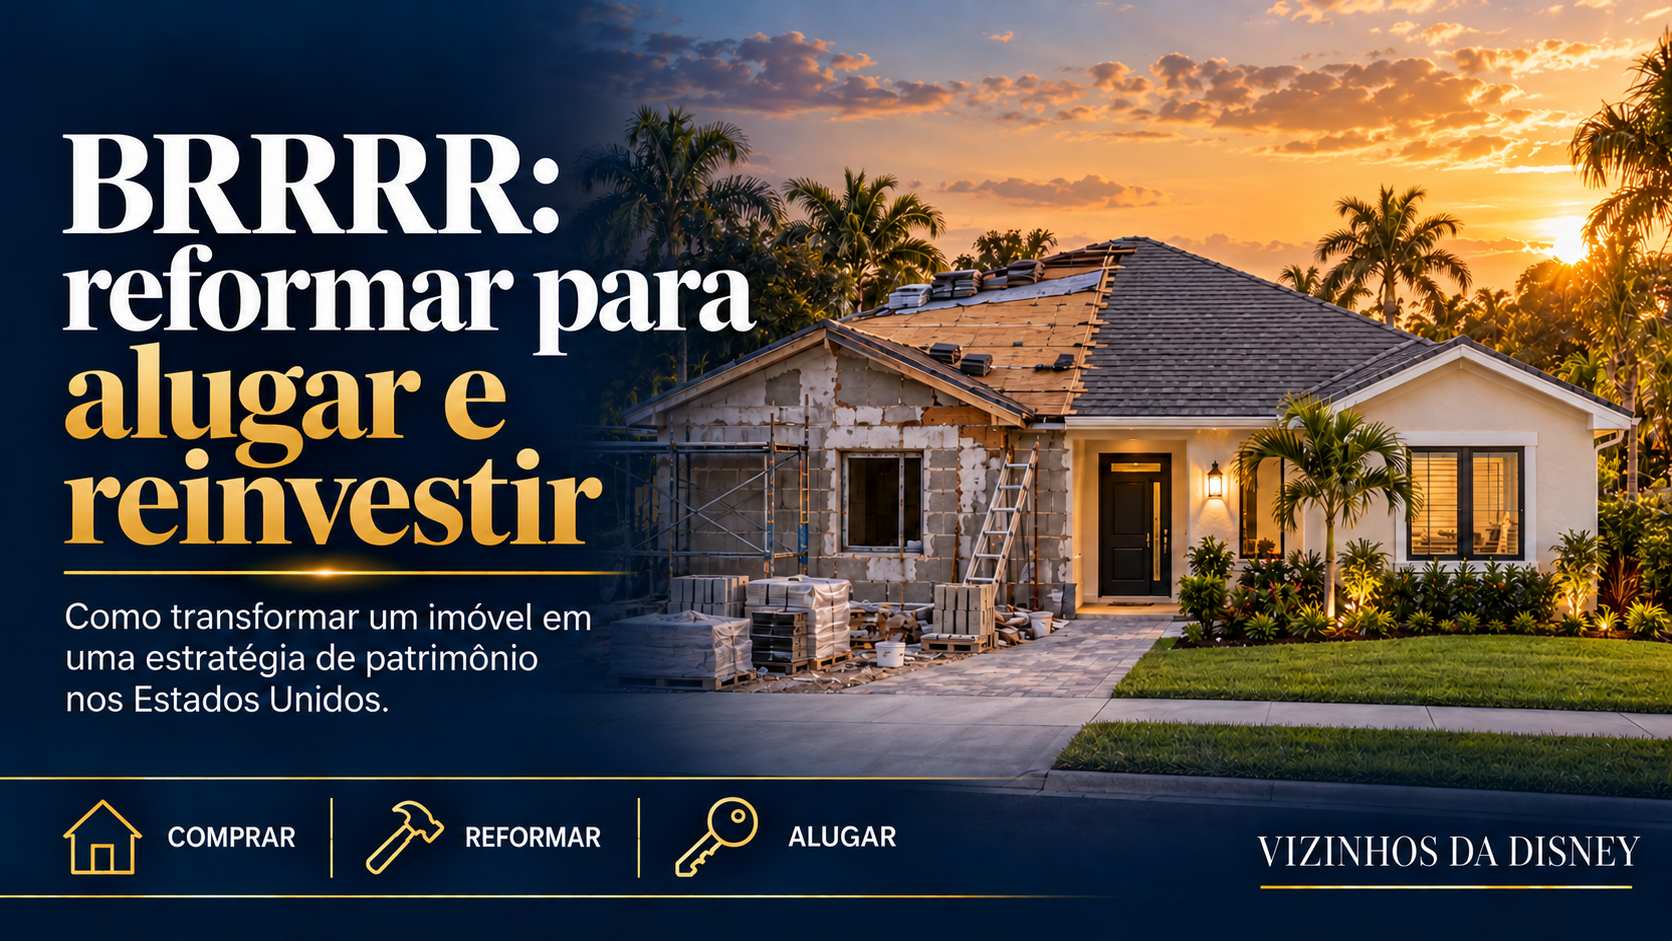
Em resumo
- O BRRRR combina recuperação de imóveis, renda de aluguel e crédito para financiar a formação de uma carteira.
- A estratégia exige avaliar duas decisões diferentes: quanto vale manter a propriedade e quanto dinheiro convém retirar dela.
- Um projeto pode devolver boa parte do aporte e ainda oferecer pouco caixa mensal. Por isso, a análise precisa continuar depois do refinanciamento.
- Para brasileiros, o acesso ao crédito depende do perfil do comprador, da estrutura da aquisição e do programa escolhido.
Depois da reforma vem a decisão mais importante
Uma casa comprada para investimento está pronta. A obra terminou, os sistemas foram revisados e o imóvel pode receber um morador. Nesse momento, o proprietário tem uma escolha: vender e encerrar o projeto ou manter a casa para receber aluguéis.
O BRRRR organiza a segunda alternativa. A expressão reúne Buy, Rehab, Rent, Refinance e Repeat: comprar, reformar, alugar, refinanciar e repetir. A proposta é permanecer com a propriedade e utilizar um financiamento posterior para recuperar parte dos recursos empregados nela.
Isso permite combinar um trabalho de aquisição e reforma com uma estratégia de patrimônio de longo prazo. O investidor assume, porém, responsabilidades que continuam depois da obra: locação, manutenção, pagamento da dívida e administração do caixa.
“A pergunta que orienta a decisão é quanto aquela casa consegue produzir depois de pagar o custo de permanecer na carteira.”
O desconto precisa sobreviver até a casa ficar pronta
O preço de compra é apenas o começo do investimento. Uma oportunidade aparente pode perder atratividade quando entram no orçamento os reparos necessários, as despesas de fechamento e o período em que o imóvel ainda não gera receita.
É por isso que a análise deve relacionar o custo completo do projeto com duas referências: o valor provável da casa pronta e o aluguel que moradores realmente aceitariam pagar.
Essas referências respondem a perguntas diferentes. As vendas de imóveis semelhantes ajudam a estimar o valor do ativo. As locações comparáveis ajudam a avaliar sua capacidade de gerar renda. Uma casa pode ser valorizada por compradores e pouco eficiente como investimento de aluguel, especialmente quando sua aquisição exige dívida elevada.
Também é preciso conhecer a natureza da reforma. Trocar um telhado deteriorado pode viabilizar o uso e o seguro do imóvel, mas o gasto não se converte automaticamente em valorização equivalente. A margem deve considerar aquilo que o mercado reconhece, além do que a obra custa.
Uma simulação com compra à vista
Considere uma casa adquirida com recursos próprios, reformada e destinada à locação residencial de longo prazo. Todos os valores abaixo são hipotéticos, sem representar um imóvel disponível, média regional ou oferta de financiamento.
- Aquisição à vista: US$ 252.000
- Reforma executada: US$ 38.000
- Fechamento da compra, inspeções e despesas até a locação: US$ 18.000
- Total aplicado antes do financiamento: US$ 308.000
Suponha que, depois da reforma e cumpridos os requisitos do credor, a avaliação aceita seja de US$ 360 mil. Um financiamento equivalente a 70% desse valor permitiria contratar US$ 252 mil de dívida. Esse percentual é chamado loan-to-value, ou LTV.
Com US$ 7.200 de custos de contratação, descontados dos recursos liberados, o investidor receberia US$ 244.800 líquidos. Como a aquisição foi à vista, não há uma hipoteca anterior a quitar nesta simulação.
Dos US$ 308 mil aplicados, US$ 63.200 permaneceriam investidos. O proprietário continuaria com a casa e passaria a dever US$ 252 mil.
A contratação dessa dívida sobre um imóvel quitado pode ser enquadrada como cash-out refinance, conforme o programa. A aprovação e a possibilidade de usar o valor após a reforma precisam ser verificadas; o exemplo não pressupõe liberação imediata do crédito.
Três números que não devem ser confundidos
Nesse projeto, US$ 244.800 voltam à conta do investidor. Esse é o caixa obtido com o empréstimo, após os custos considerados.
Os US$ 63.200 representam o capital próprio ainda aplicado, calculado pela diferença entre o aporte acumulado e o caixa recebido. Uma reserva adicional mantida fora da operação aumentaria o capital comprometido com o investimento.
Já o patrimônio líquido estimado na propriedade seria de US$ 108 mil: avaliação de US$ 360 mil menos dívida de US$ 252 mil. Esse valor depende da avaliação e antecede os custos e eventuais tributos de uma venda.
“Nenhum desses números, isoladamente, mede o lucro realizado.”
Para entender o resultado, é preciso acompanhar as receitas, as despesas, os custos financeiros e o valor líquido de uma eventual saída.
Quanto sobra quando o imóvel começa a operar
Agora suponha um aluguel mensal de US$ 3.200. Para o empréstimo de US$ 252 mil, adote juros fixos hipotéticos de 7,25% ao ano e amortização integral em 30 anos, com pagamentos mensais. A prestação de principal e juros seria de aproximadamente US$ 1.719.
Essa taxa foi escolhida exclusivamente para o cálculo. Não é uma cotação atual para residentes ou estrangeiros.
- Aluguel previsto: US$ 3.200
- Principal e juros: -US$ 1.719
- Imposto imobiliário: -US$ 340
- Seguro: -US$ 210
- Administração, a 8% do aluguel: -US$ 256
- Provisão para vacância, a 5%: -US$ 160
- Provisão para manutenção, a 4%: -US$ 128
- Reserva para reposição de equipamentos e componentes: -US$ 100
- Saldo depois das despesas e provisões: US$ 287
O cenário não inclui condomínio, imposto de renda ou custos extraordinários não cobertos pelas provisões. Impostos e seguro aparecem separados da prestação para evitar dupla contagem. Os percentuais de reserva são premissas didáticas, que precisam ser ajustadas ao imóvel e à operação.
O resultado permite perceber a diferença entre uma receita de US$ 3.200 e uma disponibilidade mensal de aproximadamente US$ 287. Uma despesa extraordinária de US$ 3 mil, se não estiver coberta pelas reservas acumuladas, consumiria mais de dez meses desse saldo.
A amortização também contribui para o patrimônio do proprietário. Ainda assim, essa parcela do pagamento não permanece disponível para pagar uma emergência ou iniciar outra reforma.
A escolha de retirar menos dinheiro
O valor máximo disponível no crédito nem sempre corresponde à dívida mais adequada à propriedade.
Na mesma simulação, financiar 65% da avaliação, em vez de 70%, reduziria o empréstimo para US$ 234 mil. Mantendo apenas para comparação a taxa, o prazo e os US$ 7.200 de custos, o investidor receberia US$ 226.800 e deixaria US$ 81.200 aplicados no projeto.
A prestação cairia para aproximadamente US$ 1.596, elevando o saldo mensal para cerca de US$ 410. Na prática, taxa e custos também poderiam mudar com o percentual financiado.
O investidor escolheria entre recuperar US$ 18 mil adicionais ou manter uma dívida menor, com aproximadamente US$ 123 a mais de folga mensal. A resposta depende da necessidade de liquidez, das reservas disponíveis e das alternativas para o dinheiro.
Essa comparação é mais útil do que tratar a recuperação integral do aporte como objetivo obrigatório.
A próxima compra precisa de dinheiro suficiente
O último R da sigla pode transmitir a ideia de um processo que se repete indefinidamente. O crescimento, porém, encontra limites concretos.
No exemplo, o financiamento libera US$ 244.800 líquidos. Outro projeto que exigisse os mesmos US$ 308 mil precisaria de US$ 63.200 adicionais, além das reservas necessárias para sustentar as duas propriedades.
O capital também pode ficar comprometido por mais tempo se a reforma atrasar, a locação demorar ou o crédito exigir um período mínimo de propriedade. Comprar à vista elimina o vencimento de um empréstimo de aquisição, mas mantém dinheiro imobilizado e tem custo de oportunidade.
Se houver crédito de curto prazo na entrada, a análise precisa incluir juros, taxas, vencimento, regras de extensão e valor líquido necessário para quitar a obrigação. Essa seria uma estrutura financeira diferente da compra à vista apresentada aqui.
O que muda para quem investe do Brasil
Antes de assumir uma compra, o brasileiro que mora fora dos Estados Unidos precisa confirmar quais credores aceitam seu perfil e em quais condições. As regras da Fannie Mae para não cidadãos abrangem residentes permanentes legais e residentes não permanentes legais nos EUA; não se deve estender automaticamente essa elegibilidade a um comprador residente no Brasil.
Também é necessário alinhar a titularidade do imóvel ao financiamento. Comprar por uma LLC, modalidade de empresa americana, não garante que qualquer linha posterior aceite a mesma estrutura.
Alguns programas utilizam o índice de cobertura do serviço da dívida, conhecido como DSCR. Em certas linhas residenciais para investidores, ele compara o aluguel com principal, juros, impostos, seguro e condomínio. Administração, manutenção e vacância podem ficar fora dessa conta, de modo que um índice aceito pelo credor não demonstra sozinho a rentabilidade da casa.
A proposta precisa esclarecer o valor líquido liberado, a prestação, as reservas exigidas, a base de avaliação e as condições de quitação antecipada. Essas informações devem entrar na análise antes da compra, mesmo que a aprovação final dependa de etapas posteriores.
Na Flórida a análise continua no endereço
Uma estratégia nacional precisa ser testada no imóvel específico. O aluguel provável deve considerar a localização, as condições da casa e as alternativas disponíveis ao mesmo público, inclusive imóveis novos quando forem concorrentes diretos.
O imposto imobiliário também merece uma estimativa própria. Mudanças de proprietário podem provocar reavaliação e retirada de benefícios anteriores, tornando inadequado simplesmente repetir a conta do vendedor.
No seguro, confirme uso, coberturas e franquias para cada fase. A autoridade de seguros da Flórida informa que apólices residenciais comuns normalmente não incluem inundação; essa proteção exige contratação específica, por apólice ou cobertura adicional disponível.
Para uma vacation home, a análise muda novamente. Autorizações de uso, regras do condomínio, mobiliário, limpeza e operação por temporada precisam de projeção própria. O exemplo deste artigo trata de locação residencial de longo prazo.
Uma estratégia para quem quer permanecer proprietário
O BRRRR merece consideração quando o investidor consegue melhorar um imóvel por um custo justificável, obter crédito compatível e sustentar a propriedade com receita e reservas adequadas.
Vender depois da reforma pode ser preferível quando o objetivo é encerrar a exposição ao imóvel ou quando a locação oferece pouca remuneração para o capital e o trabalho envolvidos. Manter pode fazer sentido quando o resultado operacional e a perspectiva de patrimônio compensam a dívida e as responsabilidades futuras.
A decisão deve partir da capacidade de manter a casa. A próxima aquisição vem quando o caixa, o crédito e a operação da carteira permitem avançar.
Avalie a estratégia antes de escolher a casa
Quer entender qual caminho combina com seu objetivo de investimento na Flórida? Converse com a equipe do Vizinhos da Disney para comparar aquisição para renda, reforma e revenda e outras alternativas imobiliárias, com análise dos custos e das condições de cada projeto.
Conteúdo informativo. Simulações hipotéticas, com valores arredondados, sem promessa de retorno ou aprovação de crédito. A viabilidade depende das condições efetivamente verificadas para o investidor e o imóvel.
Aviso editorial
As informações deste artigo possuem finalidade educacional e informativa. Cada compra imobiliária deve ser analisada individualmente considerando objetivo do comprador, localização, características do imóvel, custos, regras do condomínio, impostos, seguros, operação e orientação profissional adequada. Nenhuma informação desta página constitui promessa de retorno financeiro, assessoria jurídica ou tributária.
Vizinhos da Disney
Transforme informação em uma decisão segura na Flórida.
Conheça oportunidades alinhadas aos seus objetivos de uso, patrimônio e investimento, com uma análise clara sobre localização, condomínio e perfil do imóvel.
Continue explorando
Outros artigos do nosso editorial
POLÍTICA & TRIBUTAÇÃO
Flórida aprova redução do imposto imobiliário e muda a conta de moradores e investidores
MERCADO IMOBILIÁRIO
Onde criar valor no mercado imobiliário da Flórida em 2026
MERCADO IMOBILIÁRIO
Construir para alugar: os bairros de casas que estão criando uma nova concorrência na Flórida
FINANCIAMENTO
Comprar condomínio na Flórida ficou mais técnico: novas regras de financiamento podem travar — ou destravar — negócios

MERCADO IMOBILIÁRIO
Subsídios de construtoras e rate buy-downs: a nova guerra silenciosa para vender casas novas na Flórida

POLÍTICA & TRIBUTAÇÃO
Amendment 3: a Flórida pode ganhar o maior corte de imposto sobre propriedade da sua história — mas a batalha nas urnas já começou

ANÁLISE DE MERCADO
Flórida 2026: as tendências que estão redesenhando o mercado, o turismo e os investimentos no estado

INVESTIMENTO
Quanto custa de verdade manter uma casa perto da Disney?

GUIA DE ORLANDO
Orlando Além da Disney: 9 lugares incríveis para conhecer
GUIA DE ORLANDO
Vai alugar um carro em Orlando? Melhor locar pelo Turo ou locadora tradicional?

ANÁLISE DE MERCADO
Mercado em Reequilíbrio — Oportunidade Real para Compradores

INVESTIMENTO
Os Condomínios Mais Desejados por Brasileiros em Orlando em 2026

MERCADO IMOBILIÁRIO
Como a Copa do Mundo Está Influenciando o Mercado Imobiliário da Flórida

COPA DO MUNDO 2026
Copa do Mundo em Miami: As Curiosidades que Estão Surpreendendo Torcedores do Mundo Inteiro

GUIA DE COMPRA
Como comprar um imóvel na Flórida: o caminho inteligente para transformar planos em patrimônio

ESTRATÉGIA IMOBILIÁRIA
O que ninguém te contou sobre comprar imóveis na Flórida

CASA DE FÉRIAS
Casa de férias perto da Disney: quando lazer, patrimônio e estratégia podem caminhar juntos

EDUCAÇÃO & BAIRROS
As melhores escolas da região de Orlando: onde educação, bairro e estilo de vida se encontram

GUIA 2026
Brasileiro pode comprar imóvel na Flórida? Precisa de visto? (Guia 2026)
TURISMO
Além da Disney: 10 atrações em Orlando que todo brasileiro deveria conhecer (5 pagas + 5 gratuitas)

TURISMO
6 praias incríveis perto de Orlando: 3 no Golfo do México e 3 no Atlântico

ANÁLISE
O Novo Orlando: A Cidade Está Mudando Mais Rápido do Que Muitos Imaginam

TENDÊNCIAS DE MERCADO