Em resumo
- Em uma compra de condomínio, o credor não analisa apenas a renda e o crédito do comprador: ele também avalia o projeto como um todo.
- Obras estruturais pendentes, manutenção adiada, seguro insuficiente, litígios e special assessments podem reduzir as opções de financiamento ou impedir a aprovação do empréstimo convencional.
- Na Flórida, inspeções e estudos de reservas passaram a expor com mais clareza os custos futuros de muitos edifícios.
- Um condomínio com documentos organizados, reparos concluídos e reservas coerentes pode ter uma transação mais previsível e uma base de compradores maior.
- A pergunta certa não é apenas “quanto custa a unidade?”. É “este condomínio é financiável hoje — e continuará sendo quando eu quiser vender?”.
Durante muitos anos, comprar um apartamento na Flórida parecia uma decisão relativamente simples: escolher a localização, comparar preço, valor do HOA e estado interno da unidade. Hoje, isso é insuficiente.
Dois apartamentos quase idênticos, no mesmo bairro e com o mesmo valor anunciado, podem ter destinos diferentes. Um recebe propostas de compradores financiados; o outro fica meses no mercado porque o banco identifica uma questão no edifício ou na associação. Mesmo um comprador com excelente crédito pode não conseguir o financiamento convencional desejado.
Isso ocorre porque, em condomínios, o banco avalia duas coisas: o comprador e o projeto. É uma mudança importante de mentalidade para quem compra para morar, investir ou até vender no futuro.
O que o banco está financiando, afinal?
Em uma casa unifamiliar, a maior parte do risco está concentrada no imóvel e no mutuário. Em um condomínio, a unidade depende de elementos coletivos: cobertura, estrutura, elevadores, fachadas, estacionamentos, seguro mestre, orçamento e decisões da associação.
Por isso, em financiamentos que seguem padrões de entidades como Fannie Mae e Freddie Mac, o credor pode revisar a elegibilidade do condomínio. Essas entidades compram ou garantem grande parte dos empréstimos convencionais do mercado americano; se o empréstimo não se encaixa em seus critérios, o banco pode não ter interesse ou capacidade de oferecê-lo nos mesmos termos.
Isso não significa que todo condomínio precise de aprovação prévia nem que uma resposta negativa encerre todas as alternativas. O processo pode exigir documentação adicional e, conforme o caso, outra modalidade de crédito, maior entrada ou comprador à vista.
Na prática, o imóvel deixa de ser apenas “uma unidade de dois quartos”. Ele passa a ser uma participação em uma organização que administra um ativo coletivo.
Por que esse tema ganhou tanta importância na Flórida?
Após o colapso do Champlain Towers South, em Surfside, a Flórida reforçou regras de segurança e planejamento financeiro para determinados condomínios. A legislação estadual prevê milestone inspections — inspeções periódicas de marcos de idade do edifício — e o SIRS (Structural Integrity Reserve Study), estudo que examina componentes relevantes e recomenda um plano de reservas.
Para associações residenciais com edifícios de três ou mais andares habitáveis, o SIRS deve abordar, entre outros itens, cobertura, estrutura, sistemas de proteção contra incêndio, hidráulica, elétrica, impermeabilização, pintura externa, janelas e portas externas. A regra não se aplica automaticamente a todos os tipos de condomínio; edifícios abaixo desse critério e certas tipologias possuem exceções previstas em lei.
Na prática, esses relatórios tornam mais visíveis a condição física do prédio, a vida útil dos componentes e a necessidade de caixa para obras futuras. Se houver déficit de reservas ou reparos relevantes, a associação pode elevar as taxas mensais, cobrar uma avaliação extraordinária ou buscar crédito. Nada disso, isoladamente, condena o condomínio; o risco está na combinação entre obra crítica, falta de recursos e incerteza.
Os fatores que mais podem travar um financiamento
O termo “condomínio não financiável” simplifica demais a realidade. A elegibilidade depende do programa, do credor, do imóvel e dos documentos disponíveis. Ainda assim, existem sinais de atenção imediata.
1. Reparo crítico ainda não resolvido
Fannie Mae classifica como inelegíveis os projetos que precisam de reparos críticos que afetem significativamente segurança, solidez, integridade estrutural, habitabilidade, viabilidade financeira ou comercialização. O guia cita, por exemplo, deterioração avançada, infiltrações potencialmente danosas, falha em inspeções obrigatórias e certos reparos sem recursos suficientes.
Imagine um prédio com impermeabilização deteriorada e infiltração recorrente nas áreas comuns. Se o relatório técnico aponta risco relevante e a obra ainda não foi executada, o problema pode atingir o projeto inteiro — mesmo que a unidade à venda esteja impecável por dentro.
2. Special assessment sem resposta clara
Uma special assessment é uma cobrança extraordinária feita aos proprietários, geralmente para uma obra ou despesa fora do orçamento normal. Ela não torna automaticamente o projeto inelegível. O credor precisa entender para que serve, o valor original e remanescente, o estágio de execução e quando será quitada.
Se a cobrança financia uma obra já planejada, bem documentada e sem questão crítica pendente, a análise pode ser possível. Mas, se ela existe porque o prédio tem um problema estrutural ainda não corrigido, o credor pode concluir que há risco não resolvido. Por isso, “o seller vai pagar a assessment no closing” pode resolver a obrigação daquela unidade, mas não necessariamente a elegibilidade do projeto.
3. Seguro mestre inadequado ou lacunas de cobertura
O seguro da associação protege elementos comuns e a continuidade financeira do condomínio. O credor pode solicitar apólices, declarações de cobertura, franquias e outras informações. Na Flórida, esse ponto merece revisão antecipada — não na última semana antes do fechamento.
Não confunda o seguro mestre com a apólice individual do proprietário, normalmente conhecida como HO-6. Ambos podem ser necessários, mas cumprem funções diferentes.
4. Litígio que afeta segurança ou finanças
Nem toda ação judicial inviabiliza uma compra. Contudo, litígios relacionados à segurança, integridade estrutural, habitabilidade ou uso funcional do projeto são tratados com muito mais cautela. Litígios de defeito construtivo também podem dificultar a análise, especialmente quando o resultado financeiro é incerto ou o defeito ainda não foi reparado.
5. Uso semelhante a hotel ou restrições de locação
Para investidores, este é um detalhe frequentemente ignorado. Um condomínio operado como hotel, resort, condo-hotel ou com rental pooling obrigatório pode não se qualificar para financiamento convencional elegível a Fannie Mae. Regras de locação de curto prazo, serviços típicos de hotel e limitações ao uso pelo proprietário podem alterar completamente a análise.
Portanto, potencial de Airbnb não deve ser avaliado apenas pela autorização local ou pela regra do HOA. É preciso perguntar também se o formato do projeto reduz as alternativas de financiamento para compradores futuros.
Como as novas exigências podem destravar negócios
Aqui está a parte menos óbvia: mais documentos não representam apenas burocracia. Quando a associação tem inspeções atualizadas, SIRS concluído, orçamento coerente, reservas adequadas e plano documentado para obras, ela oferece ao comprador e ao credor algo valioso: previsibilidade.
Um prédio antigo não é automaticamente um mau investimento; edifícios novos também podem ter problemas. O que muda a percepção de risco é a evidência: relatórios técnicos, atas, contratos de reparo, comprovação de execução, orçamento e seguro.
Considere dois cenários hipotéticos. No primeiro, o condomínio aprovou uma assessment, mas já contratou a obra, tem cronograma, recursos definidos e relatório de engenheiro demonstrando que o reparo foi concluído. No segundo, a associação sabe que precisa de uma obra relevante, mas ainda discute valor, fonte de recursos e responsabilidade. O primeiro cenário pode ser mais caro no curto prazo; o segundo é mais incerto. Para o banco e para o comprador, incerteza costuma custar mais do que uma despesa conhecida e bem estruturada.
A diligência precisa começar antes da oferta — ou com contingências bem escritas
Esperar o formulário do condomínio chegar ao banco é uma estratégia fraca. Em mercados competitivos, o comprador deve identificar riscos antes de remover contingências e o vendedor deve organizar documentos antes de listar.
Peça e revise, com apoio profissional quando necessário:
- declaração, bylaws, regras de aluguel e atas recentes da associação;
- orçamento atual, demonstrações financeiras e saldo de reservas;
- SIRS e milestone inspection, quando aplicáveis, além de relatórios de engenharia ou inspeção;
- lista de reparos, contratos, licenças e comprovação de conclusão;
- todas as special assessments: finalidade, saldo, cronograma e responsável pelo pagamento;
- certificado de seguro mestre e informação sobre sinistros, franquias e renovações;
- litígios pendentes, notificações governamentais e restrições de ocupação ou locação;
- confirmação antecipada do lender sobre o tipo de revisão de condomínio exigida para aquele empréstimo.
O comprador também deve calcular a prestação com o HOA realista, não apenas a taxa atual. Pergunte: o orçamento já incorpora a reserva exigida? Há empréstimo da associação? Existem aumentos aprovados, ainda não lançados? Há obras cuja despesa futura não foi definida?
A decisão inteligente não é evitar condomínios; é comprar informação
Condomínios continuam sendo uma porta relevante de entrada para a Flórida, tanto para residência quanto para investimento. Mas o mercado passou a premiar mais claramente associações organizadas e imóveis com risco documental conhecido.
Preço baixo pode representar oportunidade, mas também pode ser o reflexo de uma base menor de compradores financiáveis e de custos coletivos ainda não totalmente precificados. Da mesma forma, um HOA maior não é automaticamente ruim: pode ser o sinal de que o condomínio está financiando manutenção e reservas de forma responsável.
Antes de assinar, trate a associação como parte do imóvel. Antes de anunciar, trate a documentação do condomínio como parte da estratégia de venda. No ambiente atual, a saúde financeira e técnica do projeto pode ser tão importante quanto a cozinha reformada, a vista e o CEP/ZIPCODE.
Aviso importante
Este artigo tem caráter informativo e não constitui aconselhamento jurídico, financeiro, de seguro ou crédito. Regras de financiamento variam conforme o credor, o programa, o perfil do comprador e a documentação do condomínio. Antes de assumir obrigações contratuais, consulte seu lender, corretor, advogado imobiliário, seguradora e demais profissionais adequados ao caso.
Quer avaliar um condomínio na Flórida antes de fazer uma oferta?
Nossa equipe ajuda compradores e investidores a entender a saúde do projeto, os documentos da associação e o encaixe com o financiamento — antes que surpresas apareçam no closing.
Conclusão
Comprar condomínio na Flórida ficou mais técnico. O mercado continua oferecendo oportunidades, mas exige uma análise que vá além da unidade e do preço. O comprador que entende o projeto como um ativo coletivo — e o vendedor que organiza a documentação antes de listar — está um passo à frente.
As novas regras de inspeção e reservas não são apenas burocracia: são ferramentas que podem destravar negócios quando usadas com transparência. E, no outro extremo, são alertas que podem salvar o comprador de assumir riscos invisíveis.
Conteúdo informativo. As informações são baseadas em dados públicos e análises de mercado atualizadas e podem mudar a qualquer momento. Consulte sempre fontes oficiais e profissionais especializados antes de tomar decisões de investimento.
Aviso editorial
As informações deste artigo possuem finalidade educacional e informativa. Cada compra imobiliária deve ser analisada individualmente considerando objetivo do comprador, localização, características do imóvel, custos, regras do condomínio, impostos, seguros, operação e orientação profissional adequada. Nenhuma informação desta página constitui promessa de retorno financeiro, assessoria jurídica ou tributária.
Vizinhos da Disney
Transforme informação em uma decisão segura na Flórida.
Conheça oportunidades alinhadas aos seus objetivos de uso, patrimônio e investimento, com uma análise clara sobre localização, condomínio e perfil do imóvel.
Continue explorando
Outros artigos do nosso editorial
MERCADO IMOBILIÁRIO
Construir para alugar: os bairros de casas que estão criando uma nova concorrência na Flórida
MERCADO IMOBILIÁRIO
Subsídios de construtoras e rate buy-downs: a nova guerra silenciosa para vender casas novas na Flórida
POLÍTICA & TRIBUTAÇÃO
Amendment 3: a Flórida pode ganhar o maior corte de imposto sobre propriedade da sua história — mas a batalha nas urnas já começou
ANÁLISE DE MERCADO
Flórida 2026: as tendências que estão redesenhando o mercado, o turismo e os investimentos no estado
INVESTIMENTO
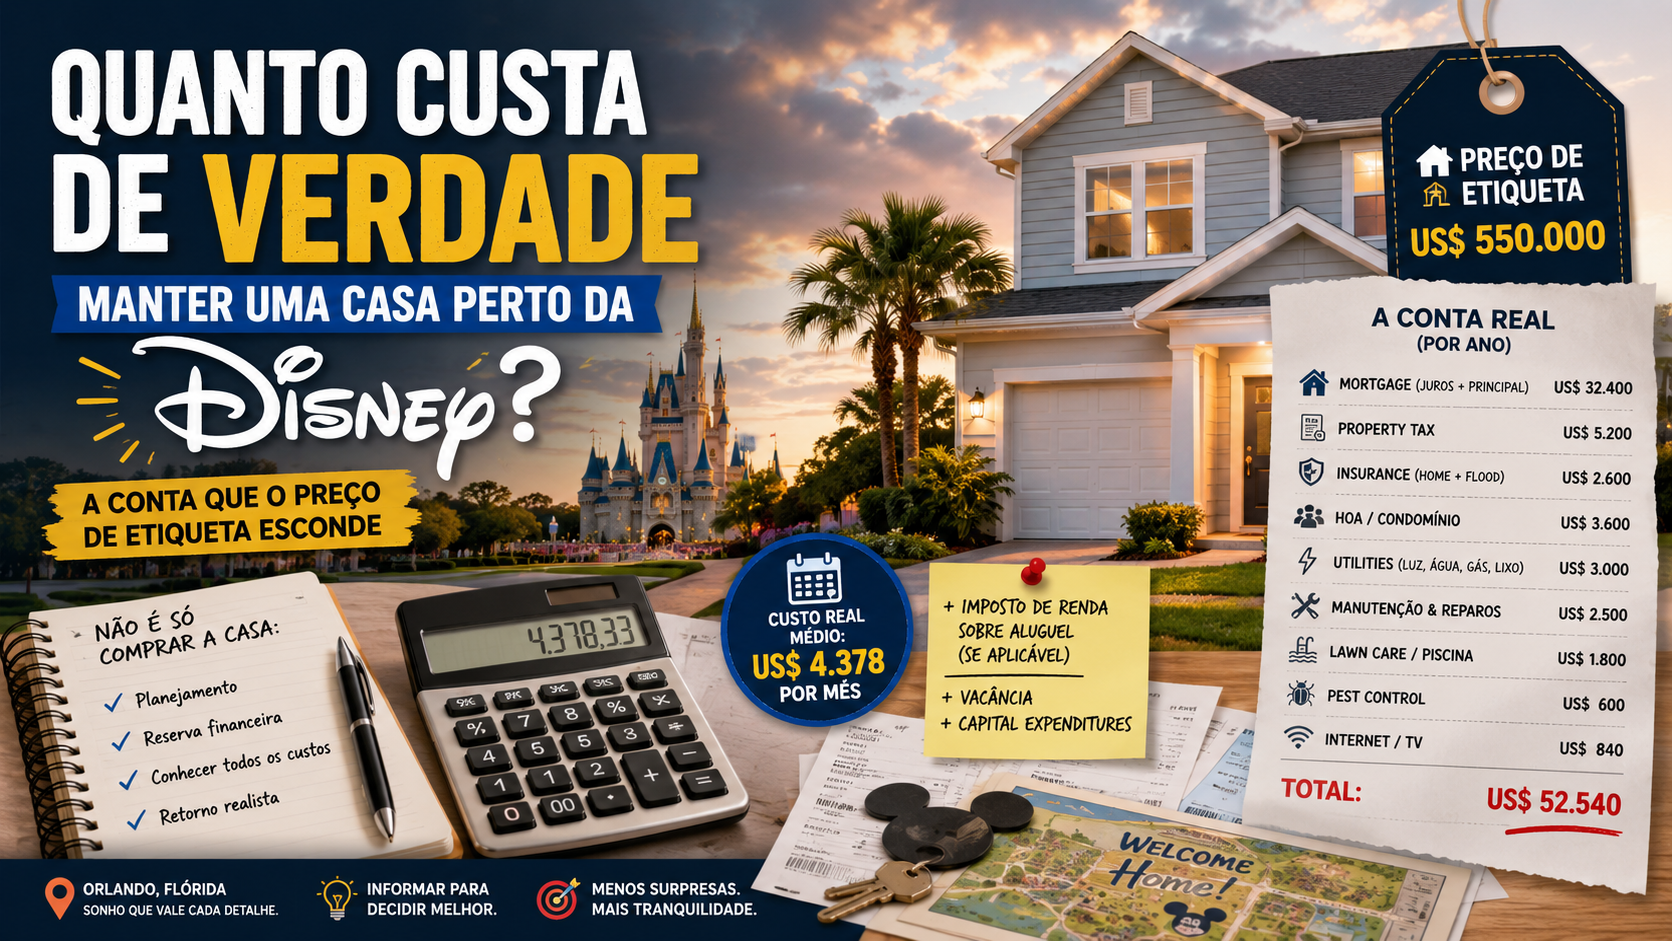
Quanto custa de verdade manter uma casa perto da Disney?
GUIA DE ORLANDO
Orlando Além da Disney: 9 lugares incríveis para conhecer

GUIA DE ORLANDO
Vai alugar um carro em Orlando? Melhor locar pelo Turo ou locadora tradicional?
ANÁLISE DE MERCADO
Mercado em Reequilíbrio — Oportunidade Real para Compradores
INVESTIMENTO
Os Condomínios Mais Desejados por Brasileiros em Orlando em 2026
MERCADO IMOBILIÁRIO
Como a Copa do Mundo Está Influenciando o Mercado Imobiliário da Flórida
COPA DO MUNDO 2026
Copa do Mundo em Miami: As Curiosidades que Estão Surpreendendo Torcedores do Mundo Inteiro
GUIA DE COMPRA
Como comprar um imóvel na Flórida: o caminho inteligente para transformar planos em patrimônio
ESTRATÉGIA IMOBILIÁRIA
O que ninguém te contou sobre comprar imóveis na Flórida
CASA DE FÉRIAS
Casa de férias perto da Disney: quando lazer, patrimônio e estratégia podem caminhar juntos
EDUCAÇÃO & BAIRROS
As melhores escolas da região de Orlando: onde educação, bairro e estilo de vida se encontram
GUIA 2026
Brasileiro pode comprar imóvel na Flórida? Precisa de visto? (Guia 2026)
TURISMO
Além da Disney: 10 atrações em Orlando que todo brasileiro deveria conhecer (5 pagas + 5 gratuitas)
TURISMO
6 praias incríveis perto de Orlando: 3 no Golfo do México e 3 no Atlântico
ANÁLISE
O Novo Orlando: A Cidade Está Mudando Mais Rápido do Que Muitos Imaginam
TENDÊNCIAS DE MERCADO